央行抢着推的数字货币,凭什么在金融体系里坐上这个位置
我在银行柜台站了二十年,见过现金从厚变薄,也见过刷卡、扫码把钱包变成一块屏幕。数字货币这件事,我一开始觉得不过是"电子钱"的升级版,直到看到各国央行密集推进,才意识到它真正在改写整个货币流通的底层逻辑。
数字货币最核心的价值在于交易可追溯。传统纸币一旦离柜就失去了追踪能力,而数字人民币每一笔流转都有记录。2025年某地用数字人民币发放消费补贴,后台能实时看到资金流向了餐饮、超市还是医药,这是现金做不到的。
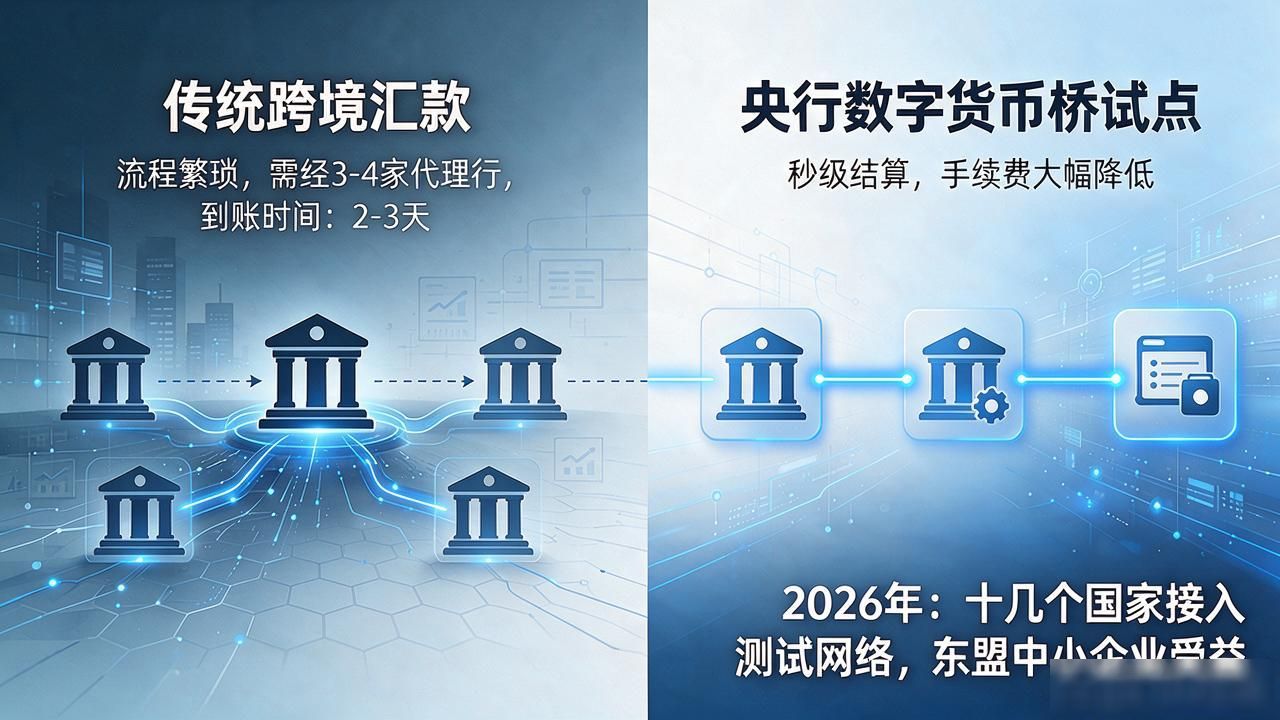
跨境结算这块变化更直观。过去一笔国际汇款要经过三四家代理行,两三天才到账。用央行数字货币桥试点数字货币的重要位置,结算时间压缩到秒级,中间手续费砍掉一大截。2026年已有十几个国家接入测试网络央行抢着推的数字货币,凭什么在金融体系里坐上这个位置,东盟中小企业受益最明显。
对普通老百姓来说,数字货币意味着离线支付不再是难题。深山牧区、海上作业平台,没信号照样扫码付款。我去年去青海采访,牧民手机没网,点一点就能把牦牛买卖的钱收进数字钱包,这件事放在五年前根本想都不敢想。
当然,隐私和安全始终是悬在头上的线。数据归谁存、监管怎么穿透而不越界,这些问题没有标准答案。技术跑在前头,制度配套得跟上,否则再好的工具也会让公众打怵。


